Uncategorized • September 10, 2026

🌱 Putting Down Roots in Escambia: You Don’t Have to Have Everything Perfect to Start Exploring Your Options

🌱 Putting Down Roots in Escambia
Education. Community. Confidence. Your Path Home.

You Don’t Have to Have Everything Perfect to Start Exploring Your Options

Buying your first home can feel like a huge goal. Maybe you’re thinking:

“My credit isn’t perfect yet.”
“I don’t know how much I can really afford.”
“I don’t have a large amount saved for a down payment.”
“I’m self-employed and don’t know if I’ll qualify.”
“Maybe I’m just not ready yet.”

If any of these thoughts sound familiar, there’s something important I want you to know:

You don’t have to have everything figured out to start exploring your options.

As a REALTOR® working with first-time homebuyers in Pensacola, Escambia County, and surrounding communities, one of the things I enjoy most is helping turn what can feel like a complicated goal into steps that are easier to understand and manage.

Buying a home doesn’t necessarily begin when you make an offer.

Many times, it begins much earlier—with a conversation.


🏡 Step 1: Understand Where You Are Starting

Before you start looking at homes online, it’s important to understand where you are financially.

That can include reviewing:

  • Your monthly income and expenses
  • Your current debts
  • Your credit history and score
  • Your available savings
  • What you could comfortably put toward housing
  • Your short- and long-term goals

The goal isn’t to judge where you are today.

The goal is to understand it.

You may discover that you’re closer to being ready than you thought. Or you may discover that you need a few months to strengthen one part of your finances.

Both situations are useful because now you have information you can work with.


💰 Step 2: Don’t Assume You Need a Huge Down Payment

One of the most common misconceptions among first-time buyers is that they need to save a huge amount of money before they can even consider buying a home.

The reality is that financing options can vary depending on factors such as your financial situation, the type of property, and the loan program for which you may qualify.

So rather than assuming how much you’ll need, it’s worth speaking with a mortgage professional who can review your specific situation.

A pre-approval can also help you better understand your purchasing range and the costs associated with homeownership.

And remember: the price of a home isn’t the same thing as the total cost of owning that home.


📋 Step 3: Talk to a Lender Before You Fall in Love With a House

It’s easy to start browsing Zillow, Realtor.com, or other websites and find a home that seems perfect.

But before you let a property determine your budget, it’s better to understand what you can comfortably manage first.

A lender can help review your income, debts, credit, and other factors to determine what financing options may be available to you.

This is especially important for buyers who are self-employed, have variable income, or have a financial situation that doesn’t fit the traditional buyer profile perfectly.

Your situation deserves to be evaluated individually.


📍 Step 4: Learn the Market Where You Want to Live

Buying a home isn’t only a financial decision. It’s also a decision about where you want to put down roots.

For buyers considering Pensacola, Escambia County, or Santa Rosa County, it’s important to understand the differences between the various communities.

What are you looking for?

More space?
A shorter commute?
Good options for your family?
Access to schools, services, or activities?
A neighborhood that fits your lifestyle?

Location can have a significant impact on your experience as a homeowner.

That’s why understanding the Pensacola and Escambia County real estate market can help you establish realistic expectations before beginning your search.


🌱 Step 5: Think Beyond Today

Your first home doesn’t have to be your “forever home.”

But it should make sense for the stage of life you’re entering.

Ask yourself:

Does this home work for my family today?

And also:

Can it continue to work for my plans over the next several years?

Thinking this way can help you avoid making a decision based solely on what looks beautiful in a photograph.

The goal isn’t to find the perfect home.

The goal is to find a home that makes sense for you, your needs, and your goals.


🤝 You Don’t Have to Know Everything Before You Begin

One of the things I most want first-time buyers to know is that asking questions doesn’t mean you’re obligated to buy a home.

You can start by learning.

You can talk to a REALTOR®.
You can talk to a lender.
You can review your budget.
You can learn about loan options.
You can explore different communities.
You can discover what you may need to improve before you’re ready.

All of that is part of the process.

Education can be the first step toward preparation.


🌿 From a Big Goal to a Clear Path

Buying your first home can feel like a mountain when you’re only looking at the top.

But when you break the process into smaller steps, it can start to feel much more manageable.

You don’t need perfect credit.
You don’t need to know every real estate term.
You don’t need to have all the answers.

You simply need to start by understanding where you are and what your next step could be.

As a REALTOR® serving Pensacola, Escambia County, and Santa Rosa County, I love helping first-time buyers do exactly that: turn a big goal into a clearer, informed, and organized path.

🌱 Because when the goal is putting down roots, the small steps count too.


📞 Have Questions About Buying Your First Home?

You don’t have to be ready to buy tomorrow to start a conversation.

If you’re considering buying a home in Pensacola, Escambia County, or Santa Rosa County, I can help you understand the process and the questions you should be asking from the beginning.

Valentina Whitfield, REALTOR® | CENTURY 21 BE3
📍 Escambia & Santa Rosa Counties
📞 Office: 850-378-2109
📱 352-757-0410
📧 Valentinawhitfield@C21BE3.com
🌐 Valentinasells.com

Uncategorized • September 8, 2026

🌱 Echando Raíces en Escambia: No necesitas tener todo perfecto para comenzar a explorar tus opciones

🌱 Echando Raíces en Escambia
Educación. Comunidad. Confianza. Tu camino a casa.

No necesitas tener todo perfecto para comenzar a explorar tus opciones

Comprar una primera casa puede parecer una meta enorme. Tal vez estás pensando:

“Mi crédito todavía no es perfecto.”
“No sé cuánto realmente puedo pagar.”
“No tengo un gran ahorro para el pago inicial.”
“Soy trabajador por cuenta propia y no sé si calificaré.”
“Quizás todavía no estoy listo.”

Si alguno de estos pensamientos te resulta familiar, hay algo importante que quiero que sepas:

No necesitas tener todo resuelto para comenzar a explorar tus opciones.

Como REALTOR® que trabaja con compradores de primera vivienda en Pensacola, Escambia County y las comunidades cercanas, una de las cosas que más me gusta hacer es ayudar a convertir una meta que parece complicada en pasos que puedan entenderse y manejarse.

La compra de una casa no comienza necesariamente cuando haces una oferta.

Muchas veces comienza mucho antes—con una conversación.


🏡 Paso 1: Entiende tu punto de partida

Antes de comenzar a buscar casas en línea, es importante saber dónde estás financieramente.

Eso puede incluir revisar:

  • Tus ingresos y gastos mensuales
  • Tus deudas actuales
  • Tu historial y puntaje de crédito
  • Tus ahorros disponibles
  • Cuánto podrías destinar cómodamente a una vivienda
  • Tus metas a corto y largo plazo

El objetivo no es juzgar dónde estás hoy.

El objetivo es entenderlo.

Quizás descubras que estás más cerca de estar listo de lo que pensabas. O quizás descubras que necesitas unos meses para fortalecer una parte de tus finanzas.

Ambas situaciones son útiles porque ahora tienes información con la cual trabajar.


💰 Paso 2: No asumas que necesitas un pago inicial enorme

Uno de los conceptos erróneos más comunes entre los compradores primerizos es pensar que necesitan ahorrar una cantidad enorme de dinero antes de poder considerar comprar una casa.

La realidad es que las opciones de financiamiento pueden variar dependiendo de factores como tu situación financiera, el tipo de propiedad y el programa de préstamo para el que puedas calificar.

Por eso, en lugar de asumir cuánto necesitas, vale la pena hablar con un profesional hipotecario que pueda revisar tu situación específica.

Una preaprobación también puede ayudarte a comprender mejor tu rango de compra y los costos asociados con ser propietario.

Y recuerda: el precio de una casa no es lo mismo que el costo total de ser propietario de esa casa.


📋 Paso 3: Habla con un prestamista antes de enamorarte de una casa

Es fácil comenzar a navegar Zillow, Realtor.com u otros sitios y encontrar una casa que parece perfecta.

Pero antes de permitir que una propiedad determine tu presupuesto, es mejor entender primero qué puedes manejar.

Un prestamista puede ayudarte a revisar tus ingresos, deudas, crédito y otros factores para determinar qué opciones de financiamiento podrían estar disponibles para ti.

Esto es especialmente importante para compradores que trabajan por cuenta propia, tienen ingresos variables o tienen una situación financiera que no encaja perfectamente en el ejemplo tradicional de un comprador.

Tu situación merece ser evaluada individualmente.


📍 Paso 4: Aprende el mercado donde quieres vivir

Comprar una casa no es solamente una decisión financiera. También es una decisión sobre dónde quieres echar raíces.

Para los compradores que están considerando Pensacola, Escambia County o Santa Rosa County, es importante entender las diferencias entre las distintas comunidades.

¿Qué buscas?

¿Más espacio?
¿Cercanía al trabajo?
¿Buenas opciones para tu familia?
¿Acceso a escuelas, servicios o actividades?
¿Un vecindario que se adapte a tu estilo de vida?

La ubicación puede tener un impacto importante en tu experiencia como propietario.

Por eso, conocer el mercado inmobiliario de Pensacola y Escambia County puede ayudarte a establecer expectativas realistas antes de comenzar tu búsqueda.


🌱 Paso 5: Piensa más allá del día de hoy

Tu primera casa no tiene que ser tu casa “para siempre”.

Pero sí debería tener sentido para la etapa de vida en la que estás entrando.

Pregúntate:

¿Esta casa funciona para mi familia hoy?

Y también:

¿Puede seguir funcionando para mis planes durante los próximos años?

Pensar de esta manera puede ayudarte a evitar tomar una decisión basada únicamente en lo que se ve bonito en una fotografía.

La meta no es encontrar la casa perfecta.

La meta es encontrar una casa que tenga sentido para ti, tus necesidades y tus objetivos.


🤝 No tienes que saberlo todo antes de comenzar

Una de las cosas que más quiero que los compradores primerizos sepan es que hacer preguntas no significa que estés obligado a comprar una casa.

Puedes comenzar aprendiendo.

Puedes hablar con un REALTOR®.
Puedes hablar con un prestamista.
Puedes revisar tu presupuesto.
Puedes conocer tus opciones de préstamo.
Puedes aprender sobre diferentes comunidades.
Puedes descubrir qué necesitas mejorar antes de estar listo.

Y todo eso forma parte del proceso.

La educación puede ser el primer paso hacia la preparación.


🌿 De una gran meta a un camino claro

Comprar tu primera casa puede parecer una montaña cuando solamente estás mirando la cima.

Pero cuando divides el proceso en pequeños pasos, comienza a sentirse mucho más manejable.

No necesitas tener un crédito perfecto.
No necesitas conocer todos los términos inmobiliarios.
No necesitas tener todas las respuestas.

Necesitas comenzar por entender dónde estás y cuál podría ser tu próximo paso.

Como REALTOR® en Pensacola, Escambia County y Santa Rosa County, me encanta ayudar a los compradores primerizos a hacer precisamente eso: transformar una gran meta en un camino más claro, informado y organizado.

🌱 Porque cuando el objetivo es echar raíces, los pequeños pasos también cuentan.


📞 ¿Tienes preguntas sobre comprar tu primera casa?

No tienes que estar listo para comprar mañana para comenzar una conversación.

Si estás pensando en comprar una casa en Pensacola, Escambia County o Santa Rosa County, puedo ayudarte a entender el proceso y las preguntas que deberías estar haciendo desde el principio.

Valentina Whitfield, REALTOR® | CENTURY 21 BE3
📍 Escambia & Santa Rosa Counties
📱 352-757-0410
📧 Valentinawhitfield@C21BE3.com
🌐 Valentinasells.com
Uncategorized • September 3, 2026

🌱 Putting Down Roots in Escambia: How to Think About Your First Home as a Long-Term Plan

🌱 Putting Down Roots in Escambia
Education. Community. Confidence. Your Path Home.

How to Think About Your First Home as a Long-Term Plan

Buying a home is one of the most important goals for many families, especially first-time homebuyers in Pensacola, Escambia County, and Santa Rosa County. But the process doesn’t begin with searching for homes online or touring properties. It begins with a simpler question:

What type of home makes sense for my family today and can also support our plans for the future?

For many Pensacola first-time homebuyers, purchasing a home can be about much more than finding the right address. Homeownership in Escambia County can be part of a long-term plan for stability, community, and building equity over time.

Whether you’re considering buying a home in Pensacola, looking at homes in Cantonment, Pace, Milton, Gulf Breeze, or surrounding communities, taking time to understand your goals before beginning your search can make the process more manageable.

🏡 A Home Is More Than Four Walls

When thinking about buying a house in Pensacola, it’s easy to focus on the number of bedrooms, the size of the yard, or the location. But for many families, the decision goes much deeper.

Buying a home can represent:

  • A stable place to grow and create memories.
  • An opportunity to become part of a local community.
  • A long-term plan based on clear financial goals.
  • The potential to build equity over time, depending on your circumstances.

Every family has different priorities, which is why there isn’t one right answer when it comes to buying real estate in Escambia County.

The important thing is finding a home that makes sense for the stage of life you’re in today and for the plans you have for the future.

💰 Start With a Realistic Homebuying Budget

Before looking at Pensacola homes for sale, one of the most important steps is understanding what monthly housing payment feels comfortable for your family.

It’s not simply about knowing how much you could qualify to purchase. It’s about understanding what payment allows you to maintain financial stability while continuing to work toward your other goals.

When planning your first-time home purchase, consider:

✔️ Mortgage payment
✔️ Property taxes and homeowners insurance
✔️ Maintenance and repair expenses
✔️ Savings and future financial goals
✔️ Other monthly financial commitments

A sustainable home purchase often begins with clear numbers and realistic expectations.

📄 Why Mortgage Pre-Approval Matters

Talking with a local mortgage lender in Pensacola or Escambia County can help you better understand your purchasing options.

A mortgage pre-approval can help you:

  • Understand what price range may be realistic for you.
  • Learn about available first-time homebuyer programs.
  • Have greater clarity before beginning your home search.
  • Be better prepared when you find the right property.

Your REALTOR® and lender serve different roles, but working with professionals who understand the Pensacola real estate market can help you navigate the process with greater confidence.

📍 Think About the Next Few Years, Not Just Today

When buying a home in Escambia County, it can be helpful to think beyond the present.

Ask yourself:

  • How long do I plan to live in this area?
  • How might my family’s needs change?
  • What features are truly important?
  • Which Pensacola-area communities fit our lifestyle?
  • Does the property make sense for our long-term plans?

Sometimes, the best decision isn’t finding the perfect home. It’s finding a home that works well for your current needs while giving you room to grow.

🌱 Small Steps Matter Too

Buying your first home can feel like a big goal, but the journey often begins with simple steps:

✨ Review your budget.
✨ Talk with a local mortgage lender.
✨ Explore first-time homebuyer options.
✨ Define your priorities.
✨ Learn about the local housing market.
✨ Ask questions.

Little by little, a big goal can become a clear and achievable plan.

🤝 Putting Down Roots in Escambia

I love helping individuals and families understand the home-buying process in Pensacola and Escambia County with calm, clarity, education, and no pressure.

Because buying a home isn’t always just about finding a property.

Sometimes, it’s about finding a place where you can build memories, stability, and new opportunities for the future.

If buying a home in Pensacola, Escambia County, or Santa Rosa County is one of your goals, remember that you don’t have to have all the answers today.

Small steps matter when the goal is to build something lasting. 🌱🏡


📍 Valentina Whitfield, REALTOR® | CENTURY 21 BE3

🏡 Serving Escambia & Santa Rosa Counties
📍 Pensacola • Pace • Milton • Gulf Breeze • Cantonment • Molino • Beulah
📱 352-757-0410 
📧 Valentinawhitfield@C21BE3.com
🌐 Valentinasells.com
Uncategorized • September 1, 2026

🌱 Echando Raíces en Escambia: Cómo Pensar en tu Primera Casa Como un Plan a Largo Plazo

🌱 Echando Raíces en Escambia
Educación. Comunidad. Confianza. Tu camino a casa.

Cómo Pensar en tu Primera Casa Como un Plan a Largo Plazo

Comprar una casa es una de las metas más importantes para muchas familias, especialmente para quienes están considerando adquirir su primera vivienda. Sin embargo, el proceso no comienza con una búsqueda de propiedades ni con una visita a una casa. Comienza con una pregunta más sencilla:

¿Qué tipo de hogar tiene sentido para mi familia hoy y también puede apoyar nuestros planes para el futuro?

En Pensacola y Escambia County, muchos compradores primerizos descubren que la propiedad de una vivienda puede ser más que una dirección. Puede formar parte de un plan de estabilidad a largo plazo, una manera de construir raíces en la comunidad y un espacio donde crear recuerdos y nuevas oportunidades.

🏡 Una casa es más que cuatro paredes

Cuando pensamos en comprar una vivienda, es fácil enfocarse únicamente en el número de habitaciones, el tamaño del patio o la ubicación. Pero para muchas familias, la decisión va mucho más allá.

Comprar una casa puede representar:

  • Un lugar estable para crecer y crear recuerdos.
  • La oportunidad de formar parte de una comunidad.
  • Un plan para el futuro basado en metas claras.
  • La posibilidad de construir patrimonio con el tiempo, dependiendo de las circunstancias.

Cada familia tiene prioridades diferentes, y por eso no existe una sola respuesta correcta. Lo importante es encontrar una vivienda que tenga sentido para la etapa de vida en la que te encuentras hoy y para los planes que tienes a largo plazo.

💰 Comienza con un presupuesto realista

Antes de buscar propiedades, uno de los pasos más importantes es entender qué pago mensual se siente cómodo para tu familia.

No se trata solamente de saber cuánto podrías calificar para comprar, sino de determinar qué cantidad te permite mantener una buena estabilidad financiera.

Al considerar tu presupuesto, piensa en:

✔️ Pago hipotecario
✔️ Impuestos y seguro de vivienda
✔️ Gastos de mantenimiento
✔️ Ahorros y metas futuras
✔️ Otros compromisos financieros

Una compra sostenible suele comenzar con números claros y expectativas realistas.

📄 La importancia de una preaprobación

Hablar con un prestamista local que conozca el mercado de Pensacola, Escambia County y Santa Rosa County puede ayudarte a entender mejor tus opciones.

Una preaprobación te permite:

  • Saber cuál es un rango de precio realista.
  • Entender los programas disponibles para compradores primerizos.
  • Tener mayor claridad antes de comenzar la búsqueda.
  • Estar preparado cuando encuentres la propiedad adecuada.

La información correcta puede ayudar a reducir el estrés y aumentar la confianza durante el proceso.

📍 Piensa en los próximos años, no solo en hoy

Al comprar una casa, puede ser útil pensar más allá del presente.

Pregúntate:

  • ¿Cuánto tiempo planeo vivir en esta área?
  • ¿Cómo podrían cambiar las necesidades de mi familia?
  • ¿Qué características son realmente importantes?
  • ¿Qué comunidades se alinean con nuestro estilo de vida?

En ocasiones, la mejor decisión no es encontrar la casa perfecta, sino una casa que funcione bien para tus necesidades actuales y futuras.

 Los pequeños pasos también cuentan

Comprar una vivienda puede parecer una meta grande, pero muchas veces el camino comienza con acciones sencillas:

✨ Revisar tu presupuesto.
✨ Hablar con un prestamista.
✨ Definir tus prioridades.
✨ Conocer el mercado local.
✨ Hacer preguntas.

Poco a poco, una meta importante puede convertirse en un plan claro y alcanzable.

🌱 Echando raíces en Escambia

Me encanta ayudar a las personas y familias a entender el proceso de compra de vivienda con calma, claridad y sin presión.

Porque comprar una casa no siempre se trata solamente de encontrar una propiedad.

Muchas veces, se trata de encontrar un lugar donde construir recuerdos, estabilidad y nuevas oportunidades para el futuro.

Si comprar una casa en Pensacola, Escambia County o Santa Rosa County está entre tus metas, recuerda que no tienes que tener todas las respuestas hoy.

Los pequeños pasos también cuentan cuando el objetivo es construir algo duradero.


📍 Valentina Whitfield, REALTOR® | CENTURY 21 BE3

🏡 Sirviendo Escambia & Santa Rosa Counties
📱 352-757-0410
📧 Valentinawhitfield@C21BE3.com
🌐 Valentinasells.com
Uncategorized • August 27, 2026

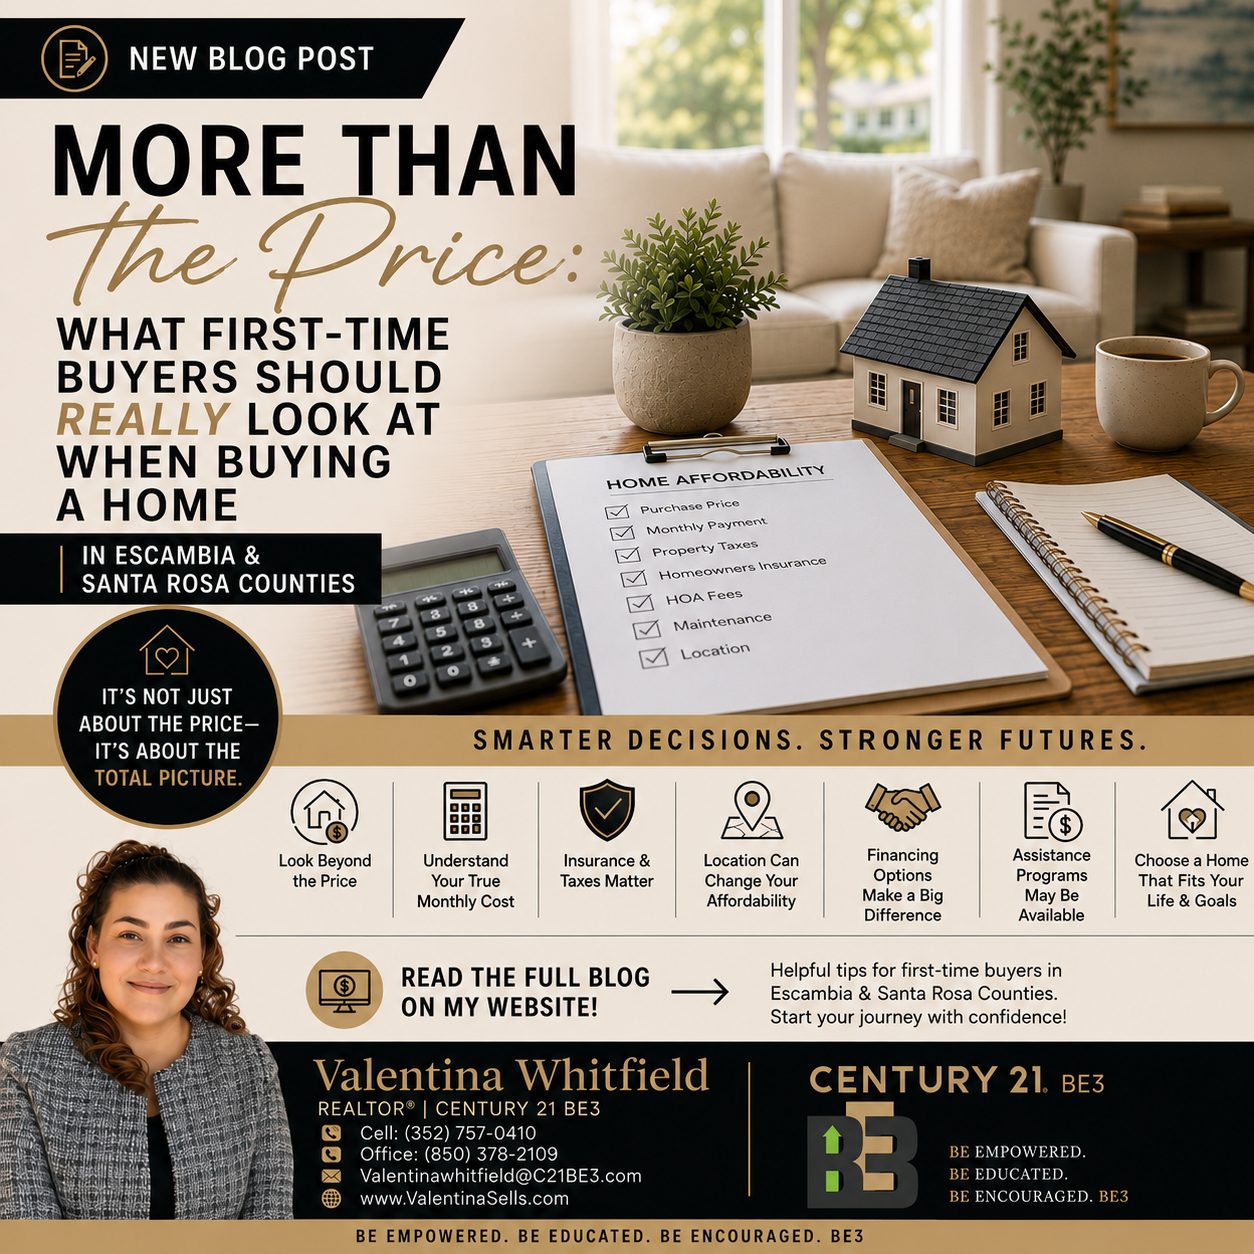
MORE THAN THE PRICE: WHAT FIRST-TIME BUYERS SHOULD REALLY LOOK AT WHEN BUYING A HOME IN ESCAMBIA & SANTA ROSA COUNTIES

You find a home online.

You like the photos. You like the neighborhood. Most importantly, you like the price.

Then you start looking at the numbers and realize something important:

The price of a home is only part of what makes it affordable.

For first-time buyers in Pensacola, Escambia County, and Santa Rosa County, the real question isn’t simply, “What home can I buy?”

A better question is:

“What home can I comfortably afford each month?”

That difference can completely change the way you approach your home search.

As a Realtor® serving Northwest Florida, I believe buyers deserve to understand the numbers before they fall in love with a property. Your purchase price matters, but so do your monthly payment, insurance, taxes, location, financing, and long-term plans.

Let’s take a closer look.


1. Start With the Monthly Payment, Not Just the Purchase Price

It’s easy to search for homes based on a number that feels comfortable.

For example, you may decide that a $300,000 home is your target.

However, the purchase price doesn’t tell you what your monthly housing expense will actually be.

Your monthly cost may include:

  • Principal and interest
  • Property taxes
  • Homeowners insurance
  • Flood insurance, when applicable
  • HOA fees
  • CDD fees, when applicable
  • Mortgage insurance
  • Maintenance and upkeep

Because of this, two homes with similar purchase prices can have very different monthly costs.

That’s why I encourage first-time buyers to start with the monthly payment that fits their budget and then work backward from there.

Think monthly first. Shop price second.

This approach can help you avoid focusing on homes that look affordable online but don’t make sense once all of the expenses are considered.


2. Your Mortgage Payment Is More Than Principal and Interest

When buyers hear the word mortgage, they often think about principal and interest.

Those are important pieces, but they aren’t necessarily the entire payment.

Your lender will evaluate several factors when determining your estimated monthly housing expense. Property taxes and homeowners insurance can make a meaningful difference.

Florida homeowners also need to pay close attention to insurance costs.

Depending on the property and location, you may need to consider:

  • Homeowners insurance
  • Flood insurance
  • Windstorm-related coverage
  • Deductibles
  • Insurance availability and premiums

These costs can vary significantly from one property to another.

For that reason, don’t assume two homes with the same purchase price will have the same monthly payment.


3. Location Can Change Your Affordability

This is where looking beyond your original neighborhood can become valuable.

A buyer may begin their search with one specific area in mind. After reviewing the numbers, however, they may discover that another nearby community offers a better combination of price, payment, property features, and lifestyle.

For example, buyers exploring the Pensacola area may also consider communities in Milton, Pace, Gulf Breeze, Cantonment, Beulah, and other parts of Escambia and Santa Rosa Counties.

Each area has its own housing inventory, price points, commute patterns, taxes, insurance considerations, and amenities.

Sometimes, looking farther can give you more options.

You may find a home with additional bedrooms, a larger lot, newer construction, or other features that would be difficult to find within your original search area.

The key is determining which compromises actually matter to you.


4. Don’t Forget Property Taxes and Insurance

Two homes can look almost identical on a listing website and still have different ownership costs.

Why?

Property taxes and insurance are among the factors that can affect your monthly housing expense.

When comparing homes, ask questions about the property’s current tax situation and insurance requirements. Also remember that a current tax bill or insurance estimate does not necessarily guarantee what your future costs will be.

Your lender and insurance professional can help you get more accurate numbers for your specific situation.

This is especially important when you’re trying to determine whether a home fits comfortably within your budget.


5. HOA and CDD Fees Can Change the Equation

A home may appear to fit your budget until you discover additional community fees.

Depending on the property, you could encounter:

  • Homeowners association (HOA) fees
  • Community development district (CDD) fees
  • Special assessments or other community-related expenses

These costs can vary from one neighborhood to another.

That doesn’t mean HOA or CDD communities are automatically a bad choice.

In fact, some buyers appreciate the amenities, maintenance, community features, or neighborhood standards associated with these communities.

The important thing is to know what you’re paying for before you make an offer.


6. Financing Can Change What “Affordable” Looks Like

Your financing strategy matters just as much as the home’s price.

Different loan programs can have different requirements for:

  • Down payment
  • Credit
  • Mortgage insurance
  • Interest rates
  • Debt-to-income ratios
  • Closing costs

First-time buyers may also want to explore whether they qualify for down payment or closing-cost assistance programs.

Florida has several programs that may help eligible buyers. However, requirements, funding, loan limits, interest rates, and program availability can change.

That’s why getting connected with a qualified mortgage professional early in the process is so important.

Get the numbers before you start shopping.

A good pre-approval can help you understand your purchasing power and give you a more realistic starting point.


7. Look Beyond the Purchase Price When Comparing Homes

Let’s say you’re comparing two homes.

Home A: Lower purchase price but older systems, higher insurance costs, and a longer commute.

Home B: Slightly higher purchase price but newer construction, lower anticipated maintenance, and a location that better fits your daily routine.

Which one is more affordable?

The answer isn’t always obvious.

This is why I encourage buyers to look at the total cost and value of ownership, rather than comparing listing prices alone.

Consider:

  • Monthly payment
  • Insurance
  • Taxes
  • HOA or CDD fees
  • Maintenance
  • Commute
  • Condition of the home
  • Age of major systems
  • Location
  • Future plans

Ultimately, the goal isn’t simply to find the cheapest home.

It’s to find the home that makes the most sense for your finances and your life.


8. Your First Home Doesn’t Have to Be Your Forever Home

First-time buyers sometimes put enormous pressure on themselves to find the perfect property.

That can make the process unnecessarily difficult.

Your first home can be an important step toward your larger financial goals without checking every box on your future wish list.

Maybe you prioritize:

  • A manageable monthly payment
  • A good location
  • A safe and comfortable home
  • Room to grow
  • Low-maintenance features
  • Access to work or schools
  • The opportunity to build equity over time

Your priorities may change as your circumstances change.

The right first home is the one that fits your current goals while supporting where you want to go next.


9. Sometimes Looking Outside Your Original Area Makes Sense

One of the biggest advantages of working with a local real estate professional is having someone help you compare communities instead of focusing on a single neighborhood.

You might start your search in Pensacola and eventually discover that a home in Milton or Pace gives you more of what you’re looking for.

Another buyer might decide that staying closer to Pensacola is worth paying more because of work, lifestyle, family, or commute considerations.

Neither decision is automatically right or wrong.

It depends on your priorities.

The goal is to understand the trade-offs so you can make an informed decision.


A Simple First-Time Buyer Affordability Checklist

Before you seriously shop for a home, consider these questions:

✓ What monthly payment feels comfortable?

Not just what a lender says you qualify for, but what fits your overall household budget.

✓ What will my total monthly housing cost be?

Include taxes, insurance, HOA or CDD fees, and other applicable expenses.

✓ How much cash will I need to close?

Your down payment isn’t necessarily your only upfront expense.

✓ What loan programs might I qualify for?

Ask your mortgage professional about conventional, FHA, VA, and applicable assistance programs.

✓ Am I willing to consider other communities?

Expanding your search may create additional opportunities.

✓ What matters most to me?

Price, payment, location, space, commute, condition, schools, amenities, or long-term goals?

Knowing your priorities makes the search much more productive.


The Bottom Line: Affordability Is Bigger Than the Listing Price

Buying your first home isn’t simply about finding a property with a price tag you can afford.

It’s about understanding the complete financial picture.

Your mortgage payment, property taxes, insurance, HOA or CDD fees, maintenance, location, and financing options all play a role.

For first-time buyers in Escambia and Santa Rosa Counties, looking beyond the listing price can open up possibilities you may not have considered.

If you’re just beginning your homebuying journey, my First-Time Homebuyer’s Guide to Escambia & Santa Rosa Counties walks you through important steps such as credit, pre-approval, down payment assistance, inspections, closing costs, and financing options. First-Time Homebuyer’s Guide to Escambia & Santa Rosa Counties

Maybe the answer is a different neighborhood.

Maybe it’s a different community.

Maybe it’s a different loan program.

Or perhaps the best decision is to wait, improve your financial position, and prepare for a stronger purchase later.

There is no one-size-fits-all answer.

My job isn’t to tell you how much house you should buy.

My job is to help you understand your options so you can make a decision that makes sense for you.


Ready to Look at Your Options?

If you’re considering buying your first home in Pensacola, Escambia County, or Santa Rosa County, let’s start with the numbers.

We’ll look at what you’re comfortable spending, what communities may fit your goals, and what questions you should be asking before you make a move.

You don’t have to have everything figured out before you reach out.

Sometimes the first step is simply having a conversation.

Valentina Whitfield, Realtor®

Century 21 BE3

📞 Cell: (352) 757-0410
📞 Office: (850) 378-2109
📧 ValentinaWhitfield@C21BE3.com
🌐 www.ValentinaSells.com

Proudly serving Escambia, Santa Rosa & Okaloosa Counties, including Pensacola, Gulf Breeze, Milton, Pace, Cantonment, Beulah, and surrounding communities.


Important Disclaimer

This article is intended for general educational and informational purposes only and should not be considered financial, mortgage, tax, legal, insurance, or investment advice. Mortgage programs, interest rates, loan requirements, property taxes, insurance costs, down payment assistance programs, HOA/COA fees, CDD fees, and other expenses can vary based on the property, borrower, lender, location, and individual circumstances. Program availability, eligibility requirements, funding, and terms may change. Buyers should consult with qualified licensed professionals, including a mortgage lender, insurance professional, tax professional, or attorney as appropriate, to verify information and determine what applies to their individual situation.

Uncategorized • August 25, 2026

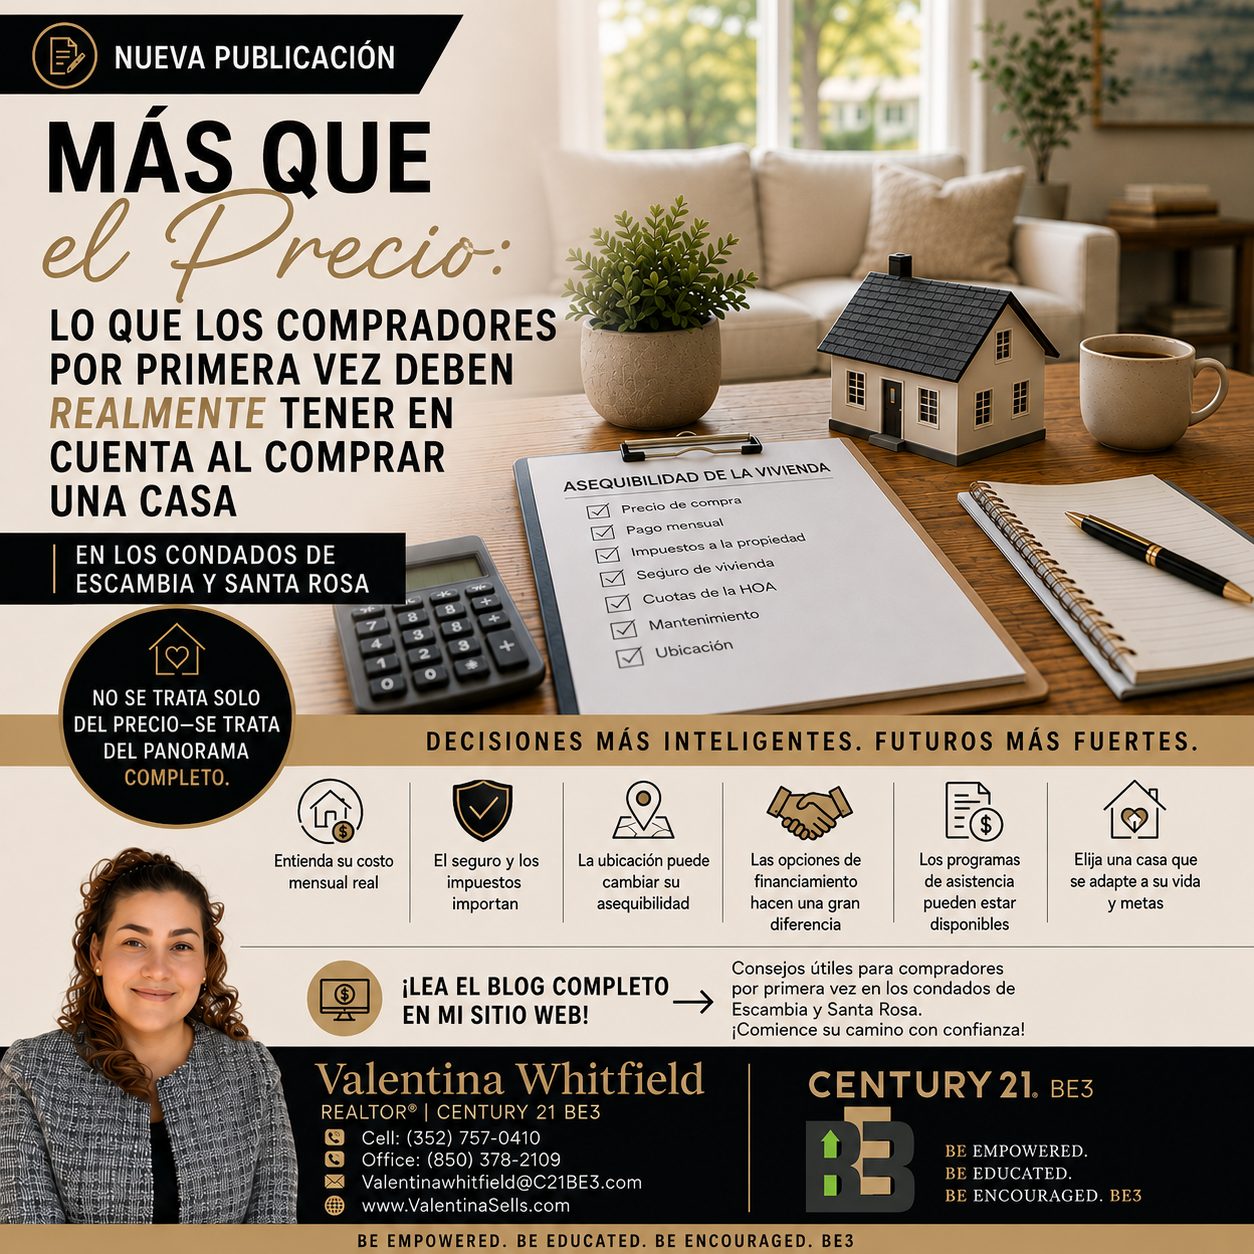
Más que el precio: Lo que los compradores primerizos deben saber sobre la asequibilidad

Encuentras una casa en línea.

Te gustan las fotos. Te gusta el vecindario. Y, lo más importante, te gusta el precio.

Pero luego comienzas a revisar los números y te das cuenta de algo importante:

El precio de una casa es solo una parte de lo que determina si realmente es asequible.

Para los compradores primerizos en Pensacola, el condado de Escambia y el condado de Santa Rosa, la verdadera pregunta no es simplemente: “¿Qué casa puedo comprar?”

Una pregunta mucho mejor es:

“¿Qué casa puedo pagar cómodamente cada mes?”

Esa diferencia puede cambiar por completo la manera en que buscas tu casa.

Como Realtor® al servicio del noroeste de Florida, creo que los compradores merecen entender los números antes de enamorarse de una propiedad. El precio de compra importa, pero también importan tu pago mensual, seguro, impuestos, ubicación, financiamiento y tus planes a largo plazo.

Veámoslo más de cerca.


1. Comienza con el pago mensual, no solamente con el precio de compra

Es fácil buscar casas basándote en una cantidad que parece cómoda.

Por ejemplo, quizás decidas que una casa de $300,000 es tu objetivo.

Sin embargo, el precio de compra no te dice cuánto será realmente tu gasto mensual de vivienda.

Tu costo mensual puede incluir:

  • Capital e intereses
  • Impuestos sobre la propiedad
  • Seguro de propietarios
  • Seguro contra inundaciones, cuando corresponda
  • Cuotas de HOA
  • Cuotas de CDD, cuando corresponda
  • Seguro hipotecario
  • Mantenimiento y reparaciones

Por eso, dos casas con precios de compra similares pueden tener costos mensuales muy diferentes.

Es por eso que recomiendo a los compradores primerizos comenzar con un pago mensual que se ajuste a su presupuesto y luego trabajar desde ahí.

Piensa primero en el pago mensual. Después busca según el precio.

Este enfoque puede ayudarte a evitar concentrarte en casas que parecen asequibles en línea, pero que dejan de tener sentido cuando se consideran todos los gastos.


2. Tu pago hipotecario incluye más que capital e intereses

Cuando los compradores escuchan la palabra hipoteca, normalmente piensan en capital e intereses.

Son partes importantes, pero no necesariamente representan el pago total.

Tu prestamista evaluará varios factores al determinar tu gasto mensual estimado de vivienda. Los impuestos sobre la propiedad y el seguro de propietarios pueden marcar una diferencia importante.

Los propietarios de Florida también deben prestar mucha atención a los costos de los seguros.

Dependiendo de la propiedad y su ubicación, es posible que debas considerar:

  • Seguro de propietarios
  • Seguro contra inundaciones
  • Cobertura relacionada con daños causados por viento
  • Deducibles
  • Disponibilidad y primas del seguro

Estos costos pueden variar considerablemente de una propiedad a otra.

Por eso, no asumas que dos casas con el mismo precio de compra tendrán el mismo pago mensual.


3. La ubicación puede cambiar lo que realmente puedes pagar

Aquí es donde considerar otras áreas puede ser muy valioso.

Un comprador puede comenzar su búsqueda pensando en una comunidad específica. Sin embargo, después de revisar los números, puede descubrir que otra comunidad cercana ofrece una mejor combinación de precio, pago mensual, características de la propiedad y estilo de vida.

Por ejemplo, quienes buscan en el área de Pensacola también pueden considerar comunidades como Milton, Pace, Gulf Breeze, Cantonment, Beulah y otras partes de los condados de Escambia y Santa Rosa.

Cada área tiene su propio inventario de viviendas, precios, patrones de desplazamiento, impuestos, consideraciones de seguro y servicios.

A veces, buscar un poco más lejos puede darte más opciones.

Podrías encontrar una casa con más habitaciones, un lote más grande, construcción nueva u otras características que serían difíciles de encontrar dentro de tu área de búsqueda original.

La clave está en determinar qué compromisos realmente importan para ti.


4. No olvides los impuestos sobre la propiedad y el seguro

Dos casas pueden parecer casi idénticas en un sitio web de bienes raíces y aun así tener diferentes costos de propiedad.

¿Por qué?

Los impuestos sobre la propiedad y el seguro son algunos de los factores que pueden afectar tu gasto mensual de vivienda.

Al comparar casas, pregunta sobre la situación actual de los impuestos de la propiedad y los requisitos de seguro. También recuerda que una factura de impuestos actual o un estimado de seguro no garantiza cuáles serán tus costos futuros.

Tu prestamista y tu profesional de seguros pueden ayudarte a obtener cifras más precisas para tu situación específica.

Esto es especialmente importante cuando intentas determinar si una casa se ajusta cómodamente a tu presupuesto.


5. Las cuotas de HOA y CDD pueden cambiar la ecuación

Una casa puede parecer estar dentro de tu presupuesto hasta que descubres cuotas comunitarias adicionales.

Dependiendo de la propiedad, podrías encontrar:

  • Cuotas de la asociación de propietarios (HOA)
  • Cuotas del distrito de desarrollo comunitario (CDD)
  • Evaluaciones especiales u otros gastos relacionados con la comunidad

Estos costos pueden variar de un vecindario a otro.

Eso no significa que las comunidades con HOA o CDD sean automáticamente una mala opción.

De hecho, algunos compradores valoran los servicios, el mantenimiento, las amenidades, las características comunitarias o los estándares del vecindario que ofrecen estas comunidades.

Lo importante es saber qué estás pagando antes de presentar una oferta.


6. El financiamiento puede cambiar lo que significa “asequible”

Tu estrategia de financiamiento es tan importante como el precio de la casa.

Los diferentes programas hipotecarios pueden tener distintos requisitos relacionados con:

  • Pago inicial
  • Crédito
  • Seguro hipotecario
  • Tasas de interés
  • Relación deuda-ingresos
  • Costos de cierre

Los compradores primerizos también pueden querer explorar si califican para programas de asistencia con el pago inicial o los costos de cierre.

Florida cuenta con varios programas que pueden ayudar a compradores elegibles. Sin embargo, los requisitos, fondos disponibles, límites de préstamos, tasas de interés y disponibilidad de los programas pueden cambiar.

Por eso es tan importante conectarte con un profesional hipotecario calificado desde el principio del proceso.

Obtén los números antes de comenzar a buscar.

Una buena preaprobación puede ayudarte a entender tu poder adquisitivo y darte un punto de partida más realista.


7. Mira más allá del precio de compra al comparar casas

Supongamos que estás comparando dos casas.

Casa A: Precio de compra más bajo, pero sistemas más antiguos, costos de seguro más altos y un trayecto más largo al trabajo.

Casa B: Precio de compra ligeramente más alto, pero construcción más reciente, menor mantenimiento previsto y una ubicación que se adapta mejor a tu rutina diaria.

¿Cuál es más asequible?

La respuesta no siempre es obvia.

Por eso recomiendo a los compradores analizar el costo total y el valor de ser propietario, en lugar de comparar únicamente los precios de las propiedades.

Considera:

  • Pago mensual
  • Seguro
  • Impuestos
  • Cuotas de HOA o CDD
  • Mantenimiento
  • Tiempo de traslado
  • Condición de la propiedad
  • Antigüedad de los sistemas principales
  • Ubicación
  • Planes futuros

En última instancia, el objetivo no es simplemente encontrar la casa más barata.

Es encontrar la casa que tenga más sentido para tus finanzas y para tu vida.


8. Tu primera casa no tiene que ser tu casa para siempre

Los compradores primerizos a veces se presionan demasiado para encontrar la propiedad perfecta.

Eso puede hacer que el proceso sea innecesariamente difícil.

Tu primera casa puede ser un paso importante hacia tus objetivos financieros más grandes sin tener que cumplir todos los requisitos de la casa que imaginas para tu futuro.

Tal vez priorices:

  • Un pago mensual manejable
  • Una buena ubicación
  • Una casa segura y cómoda
  • Espacio para crecer
  • Características que requieran poco mantenimiento
  • Acceso al trabajo o a las escuelas
  • La oportunidad de acumular patrimonio con el tiempo

Tus prioridades pueden cambiar a medida que cambien tus circunstancias.

La casa adecuada para comenzar es aquella que se adapta a tus objetivos actuales mientras apoya hacia dónde quieres llegar después.


9. A veces tiene sentido buscar fuera de tu área original

Una de las mayores ventajas de trabajar con un profesional local de bienes raíces es contar con alguien que te ayude a comparar comunidades en lugar de concentrarte únicamente en un vecindario.

Podrías comenzar tu búsqueda en Pensacola y eventualmente descubrir que una casa en Milton o Pace te ofrece más de lo que estás buscando.

Otro comprador podría decidir que vale la pena pagar más para permanecer más cerca de Pensacola debido al trabajo, estilo de vida, familia o tiempo de traslado.

Ninguna decisión es automáticamente correcta o incorrecta.

Depende de tus prioridades.

El objetivo es entender las ventajas y desventajas de cada opción para que puedas tomar una decisión informada.


Lista de verificación sencilla de asequibilidad para compradores primerizos

Antes de comenzar seriamente a buscar una casa, considera estas preguntas:

✓ ¿Qué pago mensual me resulta cómodo?

No solamente cuánto dice el prestamista que calificas para pagar, sino qué cantidad se adapta a tu presupuesto familiar general.

✓ ¿Cuál será mi costo mensual total de vivienda?

Incluye impuestos, seguro, cuotas de HOA o CDD y otros gastos aplicables.

✓ ¿Cuánto dinero necesitaré para el cierre?

Tu pago inicial no necesariamente será tu único gasto inicial.

✓ ¿Para qué programas hipotecarios podría calificar?

Pregunta a tu profesional hipotecario sobre préstamos convencionales, FHA, VA y programas de asistencia disponibles.

✓ ¿Estoy dispuesto a considerar otras comunidades?

Ampliar tu búsqueda puede crear oportunidades adicionales.

✓ ¿Qué es lo más importante para mí?

¿Precio, pago mensual, ubicación, espacio, tiempo de traslado, condición de la propiedad, escuelas, amenidades u objetivos a largo plazo?

Conocer tus prioridades hace que la búsqueda sea mucho más productiva.


En resumen: La asequibilidad es mucho más que el precio de la propiedad

Comprar tu primera casa no se trata simplemente de encontrar una propiedad con un precio que puedas pagar.

Se trata de comprender el panorama financiero completo.

Tu pago hipotecario, impuestos sobre la propiedad, seguro, cuotas de HOA o CDD, mantenimiento, ubicación y opciones de financiamiento juegan un papel importante.

Para los compradores primerizos en Escambia y Santa Rosa County, mirar más allá del precio publicado puede abrir posibilidades que quizás no habías considerado.

Si apenas estás comenzando tu proceso de compra, mi Guía para compradores primerizos en Escambia y Santa Rosa Counties explica pasos importantes relacionados con crédito, preaprobación, asistencia para el pago inicial, inspecciones, costos de cierre y opciones de financiamiento. Guía para compradores primerizos en Escambia y Santa Rosa Counties

Tal vez la respuesta sea un vecindario diferente.

Tal vez sea otra comunidad.

Tal vez sea un programa de préstamo diferente.

O quizás la mejor decisión sea esperar, mejorar tu situación financiera y prepararte para una compra más sólida en el futuro.

No existe una respuesta única para todos.

Mi trabajo no es decirte cuánto deberías gastar en una casa.

Mi trabajo es ayudarte a entender tus opciones para que puedas tomar una decisión que tenga sentido para ti.


¿Listo para explorar tus opciones?

Si estás considerando comprar tu primera casa en Pensacola, Escambia County o Santa Rosa County, comencemos con los números.

Podemos analizar cuánto te sientes cómodo pagando, qué comunidades podrían adaptarse a tus objetivos y qué preguntas deberías hacer antes de tomar una decisión.

No tienes que tener todo resuelto antes de comunicarte conmigo.

A veces, el primer paso es simplemente tener una conversación.

Valentina Whitfield, Realtor®

Century 21 BE3

📞 Celular: (352) 757-0410
📞 Oficina: (850) 378-2109
📧 ValentinaWhitfield@C21BE3.com
🌐 www.ValentinaSells.com

Sirviendo con orgullo a Escambia, Santa Rosa y Okaloosa Counties, incluyendo Pensacola, Gulf Breeze, Milton, Pace, Cantonment, Beulah y las comunidades cercanas.


Descargo de responsabilidad importante

Este artículo tiene únicamente fines educativos e informativos generales y no debe considerarse asesoramiento financiero, hipotecario, fiscal, legal, de seguros o de inversión. Los programas hipotecarios, tasas de interés, requisitos de préstamos, impuestos sobre la propiedad, costos de seguros, programas de asistencia para el pago inicial, cuotas de HOA/COA, cuotas de CDD y otros gastos pueden variar según la propiedad, el comprador, el prestamista, la ubicación y las circunstancias individuales. La disponibilidad de programas, los requisitos de elegibilidad, los fondos y los términos pueden cambiar. Los compradores deben consultar con profesionales calificados y debidamente licenciados, incluyendo un prestamista hipotecario, profesional de seguros, asesor fiscal o abogado, según corresponda, para verificar la información y determinar qué opciones aplican a su situación individual.

Uncategorized • August 14, 2026

Guía para Comprar Tu Primera Casa En Pensacola

Guía para Comprar Tu Primera Casa en los Condados de Escambia y Santa Rosa

Un minuto, estás navegando por internet, viendo casas e imaginando dónde pondrás tus muebles. Al siguiente, te encuentras con términos como depósito de garantía (earnest money), cuenta de depósito en garantía (escrow), tasación, preaprobación, inspección de la vivienda y costos de cierre, preguntándote…

“¿Cómo hace la gente para entender todo esto?”

Si eso te suena familiar, no estás solo.

Comprar tu primera casa en Pensacola, el condado de Escambia o el condado de Santa Rosa es una experiencia emocionante, pero también puede resultar abrumadora cuando nadie te explica el proceso de una manera sencilla.

Precisamente por eso escribí esta guía.

Como REALTOR® que sirve al Noroeste de Florida, creo que comprar tu primera casa debe ser una experiencia emocionante, no confusa. Mi objetivo es ayudarte a comprender cada paso para que puedas tomar decisiones con confianza durante todo el proceso de compra.

Ya sea que estés considerando vivir en Pensacola, Milton, Pace, Gulf Breeze, Cantonment, Beulah, Navarre u otra comunidad cercana, esta guía te ayudará a prepararte para una de las decisiones financieras más importantes de tu vida.


1. Tu Puntaje de Crédito Es el Punto de Partida, No la Meta Final

Muchos compradores primerizos creen una de estas dos cosas:

“Mi crédito es suficiente.”

o

“Mi crédito no es lo suficientemente alto, así que probablemente no pueda comprar una casa.”

La realidad suele estar en un punto intermedio.

Tu puntaje de crédito ayuda a determinar:

  • Las opciones de préstamo hipotecario disponibles
  • La tasa de interés
  • El pago mensual
  • Los programas de préstamo para los que podrías calificar
  • Los requisitos para el pago inicial

Sin embargo, los prestamistas también evalúan tu panorama financiero completo, incluyendo:

  • Tus ingresos
  • La relación deuda-ingresos (DTI)
  • Tu historial laboral
  • Tus activos disponibles
  • Tu estabilidad financiera

Para muchos compradores en el noroeste de Florida, programas como los préstamos FHA, préstamos VA y ciertos préstamos convencionales ofrecen opciones de financiamiento flexibles.

Si eres veterano o miembro activo de las Fuerzas Armadas, conocer los beneficios de un préstamo VA antes de comenzar tu búsqueda puede marcar una gran diferencia, especialmente considerando la fuerte presencia militar en el área de Pensacola.

¿La recomendación más importante?

Obtén una preaprobación antes de comenzar a visitar casas.

Una preaprobación hipotecaria te ayuda a:

  • Conocer tu verdadero poder de compra.
  • Fortalecer tu oferta cuando encuentres la casa adecuada.
  • Buscar vivienda con mayor confianza.
  • Evitar enamorarte de una propiedad fuera de tu presupuesto.

2. No Busques Casa Antes de Hablar con un Prestamista

Uno de los errores más comunes que veo es que los compradores pasan semanas buscando casas en internet antes de hablar con un prestamista.

En lugar de eso, comienza con una consulta hipotecaria.

Aprenderás:

  • ¿Cuánto puedes invertir cómodamente.
  • ¿Cuál sería tu pago mensual estimado.
  • ¿Cuánto necesitarías para el pago inicial.
  • ¿Cuáles serían tus costos aproximados de cierre.
  • ¿Qué programas de préstamo podrían adaptarse mejor a tu situación.

Cuando conoces tus números desde el principio, buscar casa se vuelve mucho menos estresante.


3. Pensacola No Es Un Solo Mercado Inmobiliario

Muchas personas piensan que Pensacola funciona como un solo mercado inmobiliario.

No es así.

Cada comunidad tiene diferentes niveles de inventario, tendencias de precios, competencia y estilo de vida.

Pensacola

Ideal para quienes desean vivir cerca del centro, las playas, restaurantes, entretenimiento, hospitales y el Aeropuerto Internacional de Pensacola.

Milton y Pace

Suelen atraer compradores que buscan terrenos más amplios, vecindarios más nuevos y un ritmo de vida más tranquilo, sin alejarse demasiado de Pensacola.

Condado de Escambia

Ofrece una gran variedad de viviendas y rangos de precios, convirtiéndose en una excelente opción para compradores con distintos presupuestos.

Condado de Santa Rosa

Muy popular entre quienes buscan establecerse a largo plazo gracias a sus comunidades en crecimiento, buenas escuelas y ambiente familiar.

Comprender estas diferencias desde el principio te ayudará a establecer expectativas realistas y enfocarte en las comunidades que mejor se adapten tanto a tu presupuesto como a tu estilo de vida.


Consejo para Compradores de Vivienda en Pensacola

No compares las casas únicamente por su precio.

También considera:

  • Impuestos sobre la propiedad
  • Seguro para propietarios
  • Zonas de inundación
  • Cuotas de HOA (asociación de propietarios)
  • Tiempo de traslado al trabajo
  • Valor potencial de reventa

En ocasiones, una casa con un precio ligeramente más alto puede resultar más económica de mantener a largo plazo.


4. La Asistencia para el Pago Inicial Existe… y Muchos Compradores Nunca la Aprovechan

Esto sorprende a casi todos los compradores primerizos con quienes hablo.

Florida ofrece diversos programas de asistencia para compradores de vivienda que pueden ayudar a cubrir algunos de los gastos iniciales de la compra.

Dependiendo del programa y de los requisitos de elegibilidad, la ayuda puede incluir:

  • Asistencia para el pago inicial.
  • Ayuda con los costos de cierre.
  • Segundas hipotecas con pagos diferidos.
  • Reducción de ciertos costos del préstamo mediante programas participantes.
  • Programas especializados para determinadas profesiones y compradores elegibles.

Algunos programas pueden ser condonables después de cumplir ciertos requisitos de ocupación, mientras que otros funcionan como segundas hipotecas con pagos diferidos o intereses bajos.

Entre los programas más conocidos se encuentran:

  • Florida Hometown Heroes Housing Program
  • Florida Assist
  • HFA Preferred
  • Otros programas locales o específicos de determinados prestamistas.

Lo más importante no es memorizar todos los programas.

Lo realmente importante es descubrir para cuáles podrías calificar antes de comenzar tu búsqueda de vivienda.

Aviso Importante

Los programas de asistencia para compradores de vivienda, la disponibilidad de fondos, los límites de préstamo, las tasas de interés, la participación de prestamistas, los requisitos de elegibilidad y los beneficios pueden cambiar periódicamente. La disponibilidad de los programas no está garantizada. Consulta siempre con un profesional hipotecario con licencia para confirmar la información vigente y determinar qué programas se ajustan mejor a tu situación financiera antes de tomar cualquier decisión de compra.


5. No Subestimes los Costos de Cierre

Muchos compradores ahorran para el pago inicial, pero olvidan planificar los costos de cierre.

Estos pueden incluir:

  • Costos de originación del préstamo.
  • Tasación.
  • Servicios de título.
  • Gastos de registro.
  • Seguro de propietario.
  • Impuestos prepagados.
  • Depósitos en la cuenta de escrow.

Conocer estos gastos con anticipación te permitirá preparar un presupuesto con mayor tranquilidad y evitar sorpresas.


6. La Inspección de la Vivienda Es Una de las Mejores Inversiones Que Puedes Hacer

Algunos compradores creen que la inspección es solo un requisito más.

En realidad, es mucho más que eso.

Una inspección profesional puede ayudarte a identificar:

  • Estado del techo.
  • Funcionamiento del sistema HVAC.
  • Problemas de plomería.
  • Condiciones eléctricas.
  • Observaciones sobre la cimentación.
  • Humedad.
  • Actividad de plagas.
  • Problemas de drenaje.

En Florida, estos aspectos son especialmente importantes debido al clima y las condiciones meteorológicas.

Una buena inspección te ofrece dos grandes beneficios:

  • La confianza para seguir adelante con la compra.
  • Información que puede ayudarte a negociar reparaciones o créditos con el vendedor.

Omitir una inspección para ahorrar dinero puede convertirse en una de las decisiones más costosas que tome un comprador.


Preguntas Frecuentes

¿Necesito dar un 20% de pago inicial?

No. Muchos programas hipotecarios permiten a compradores calificados adquirir una vivienda con un pago inicial mucho menor.

¿Debo obtener una preaprobación antes de buscar casas?

Definitivamente sí. Una preaprobación establece un presupuesto realista y fortalece tu oferta.

¿Puedo calificar si tengo préstamos estudiantiles?

Posiblemente. Los prestamistas analizan tu relación deuda-ingresos y tu situación financiera general, no únicamente tus préstamos estudiantiles.

¿Existen programas para compradores de primera vivienda en Florida?

Sí. Florida cuenta con varios programas de asistencia para compradores elegibles, aunque los requisitos y la disponibilidad de fondos pueden variar.

¿Puedo utilizar un préstamo VA en Pensacola?

Sí. Los préstamos VA continúan siendo una de las mejores opciones de financiamiento para Veteranos elegibles, miembros activos de las Fuerzas Armadas y algunos cónyuges sobrevivientes que califican.


La Verdad Sobre Comprar Tu Primera Casa

Comprar tu primera vivienda en Pensacola, el condado de Escambia o el condado de Santa Rosa es completamente posible.

No necesitas tener un crédito perfecto.

No necesitas conocer todas las respuestas.

Y definitivamente no tienes que recorrer este proceso tú solo.

Lo que sí necesitas es información clara, expectativas realistas y un equipo que ponga tus objetivos en primer lugar.

Ese es el tipo de acompañamiento que me esfuerzo por ofrecer todos los días: desde nuestra primera conversación hasta el momento en que recibes las llaves de tu nuevo hogar.

¡Conectemos!

Valentina Whitfield, REALTOR®

Century 21 BE3

📞 (352) 757-0410

📧 ValentinaWhitfield@C21BE3.com

🌐 www.ValentinaSells.com

Con orgullo sirviendo a Pensacola, Gulf Breeze, Milton, Pace, Navarre, Cantonment, Beulah, y a los condados de Escambia, Santa Rosa y Okaloosa, Florida.

Uncategorized • August 14, 2026

Buying Your First Home in Pensacola? Here’s What Nobody Tells You

A First-Time Homebuyer’s Guide to Escambia & Santa Rosa Counties

One minute you’re scrolling through homes online, imagining where your furniture will go. The next, you’re staring at terms like earnest money, escrow, appraisal, pre-approval, inspections, and closing costs, wondering…

“How does anyone understand all of this?”

If that sounds familiar, you’re not alone.

Buying your first home in Pensacola, Escambia County, or Santa Rosa County is exciting—but it can also feel overwhelming when no one explains the process in plain English.

That’s exactly why I wrote this guide.

As a Realtor® serving Northwest Florida, I believe buying your first home should be exciting—not confusing. My goal is to help you understand each step so you can make confident decisions throughout your homebuying journey.

Whether you’re considering Pensacola, Milton, Pace, Gulf Breeze, Cantonment, Beulah, Navarre, or another nearby community, this guide will help you prepare for one of the biggest financial decisions you’ll ever make.


1. Your Credit Score Is the Starting Line—Not the Finish Line

Many first-time buyers believe one of two things:

“My credit is good enough.”

or

“My credit isn’t high enough, so I probably can’t buy a home.”

The reality is usually somewhere in between.

Your credit score helps determine:

  • Mortgage options
  • Interest rate
  • Monthly payment
  • Loan programs available
  • Down payment requirements

However, lenders also evaluate your overall financial profile, including your income, debt-to-income ratio, employment history, available assets, and financial stability.

For many buyers in Northwest Florida, programs such as FHA loans, VA loans, and certain conventional loan programs may provide flexible financing options.

If you’re a Veteran or active-duty military member, understanding your VA loan benefits before beginning your home search can be especially valuable given the strong military presence in the Pensacola area.

The biggest takeaway?

Get pre-approved before you start touring homes.

A mortgage pre-approval helps you:

  • Understand your true buying power
  • Strengthen your offer
  • Shop with confidence
  • Avoid falling in love with homes outside your budget

2. Don’t Shop for a House Before You Shop for a Mortgage

One of the biggest mistakes I see is buyers spending weeks browsing homes online before speaking with a lender.

Instead, start with a mortgage consultation.

You’ll learn:

  • How much home you can comfortably afford
  • Estimated monthly payments
  • Expected down payment
  • Estimated closing costs
  • Which loan programs may fit your situation

Once you know your numbers, shopping becomes much less stressful.


3. Pensacola Isn’t One Housing Market

Many people think of Pensacola as one market.

It isn’t.

Each community has its own inventory levels, pricing trends, competition, and lifestyle.

Pensacola

Great for buyers wanting convenient access to downtown, beaches, restaurants, entertainment, healthcare, and Pensacola International Airport.

Milton & Pace

Often attract buyers looking for larger lots, newer neighborhoods, and a quieter pace while remaining within commuting distance of Pensacola.

Escambia County

Offers diverse housing options across many price points, making it attractive for first-time buyers with different budgets.

Santa Rosa County

Popular among buyers planning long-term homeownership because of its growing communities, schools, and family-oriented neighborhoods.

Understanding these differences early helps you set realistic expectations and focus on communities that match both your budget and lifestyle.


Pensacola Homebuyer Tip

Don’t compare homes based only on price.

Also consider:

  • Property taxes
  • Homeowners insurance
  • Flood zones
  • HOA fees
  • Commute times
  • Future resale value

Sometimes a home with a slightly higher purchase price may actually cost less to own over time.


4. Down Payment Assistance Is Real—and Many Buyers Never Explore It

This surprises almost every first-time buyer I meet.

Florida offers several homebuyer assistance programs that may help eligible buyers with upfront homebuying expenses.

Depending on eligibility and the program selected, assistance may include:

  • Down payment assistance
  • Closing cost assistance
  • Deferred-payment second mortgages
  • Reduced lender costs through participating programs
  • Specialized assistance for qualified professions and eligible homebuyers

Some programs are forgivable after meeting certain occupancy requirements, while others may be structured as low-interest or deferred-payment second mortgages.

Programs that buyers often ask about include:

  • Florida Hometown Heroes Housing Program
  • Florida Assist
  • HFA Preferred
  • Other local or lender-specific assistance programs

The important part isn’t memorizing every program.

It’s finding out which ones you may qualify for before you begin shopping.

Important Disclaimer

Homebuyer assistance programs, funding availability, loan limits, interest rates, lender participation, eligibility requirements, and benefits change periodically. Program availability is not guaranteed. Always consult with a licensed mortgage professional to verify current guidelines and determine which programs best fit your individual financial situation before making any purchasing decisions.


5. Don’t Underestimate Closing Costs

Many buyers save for their down payment but forget about closing costs.

Closing costs may include:

  • Loan origination fees
  • Appraisal
  • Title services
  • Recording fees
  • Homeowners insurance
  • Prepaid taxes
  • Escrow deposits

Knowing these expenses ahead of time helps you budget with confidence and avoid surprises.


6. The Home Inspection Is One of Your Best Investments

Some buyers think the inspection is simply another box to check.

It’s much more than that.

A professional home inspection helps identify:

  • Roof condition
  • HVAC performance
  • Plumbing issues
  • Electrical concerns
  • Foundation observations
  • Moisture intrusion
  • Pest activity
  • Drainage concerns

In Florida, these items are especially important because of our climate and weather conditions.

A quality inspection gives you two valuable things:

  • Confidence to move forward
  • Information that may help you negotiate repairs or credits

Skipping the inspection to save money can become one of the most expensive decisions a buyer makes.


Frequently Asked Questions

Do I need a 20% down payment?

No. Many loan programs allow qualified buyers to purchase with much less than 20% down.

Should I get pre-approved before looking at homes?

Absolutely. A pre-approval provides a realistic budget and strengthens your offer.

Can I qualify if I have student loans?

Possibly. Lenders evaluate your overall debt-to-income ratio rather than looking only at student loans.

Are there first-time homebuyer programs in Florida?

Yes. Florida offers several assistance programs for eligible buyers, although qualifications and funding vary.

Can I use a VA loan in Pensacola?

Yes. VA loans remain one of the strongest financing options for eligible Veterans, active-duty military members, and qualifying surviving spouses.


The Honest Truth About Buying Your First Home

Buying your first home in Pensacola, Escambia County, or Santa Rosa County is absolutely achievable.

You don’t need perfect credit.

You don’t need all the answers.

You don’t need to navigate the process alone.

What you do need is clear information, realistic expectations, and a team that puts your goals first.

That’s the kind of guidance I strive to provide every day—from our first conversation until the day I hand you the keys.

Let’s Connect

Valentina Whitfield, Realtor®

Century 21 BE3

📞 (352) 757-0410

📧 ValentinaWhitfield@C21BE3.com

🌐 www.ValentinaSells.com

Proudly serving Pensacola, Gulf Breeze, Milton, Pace, Navarre, Cantonment, Beulah, Escambia County, Santa Rosa County, and Okaloosa County.

Uncategorized • August 12, 2026

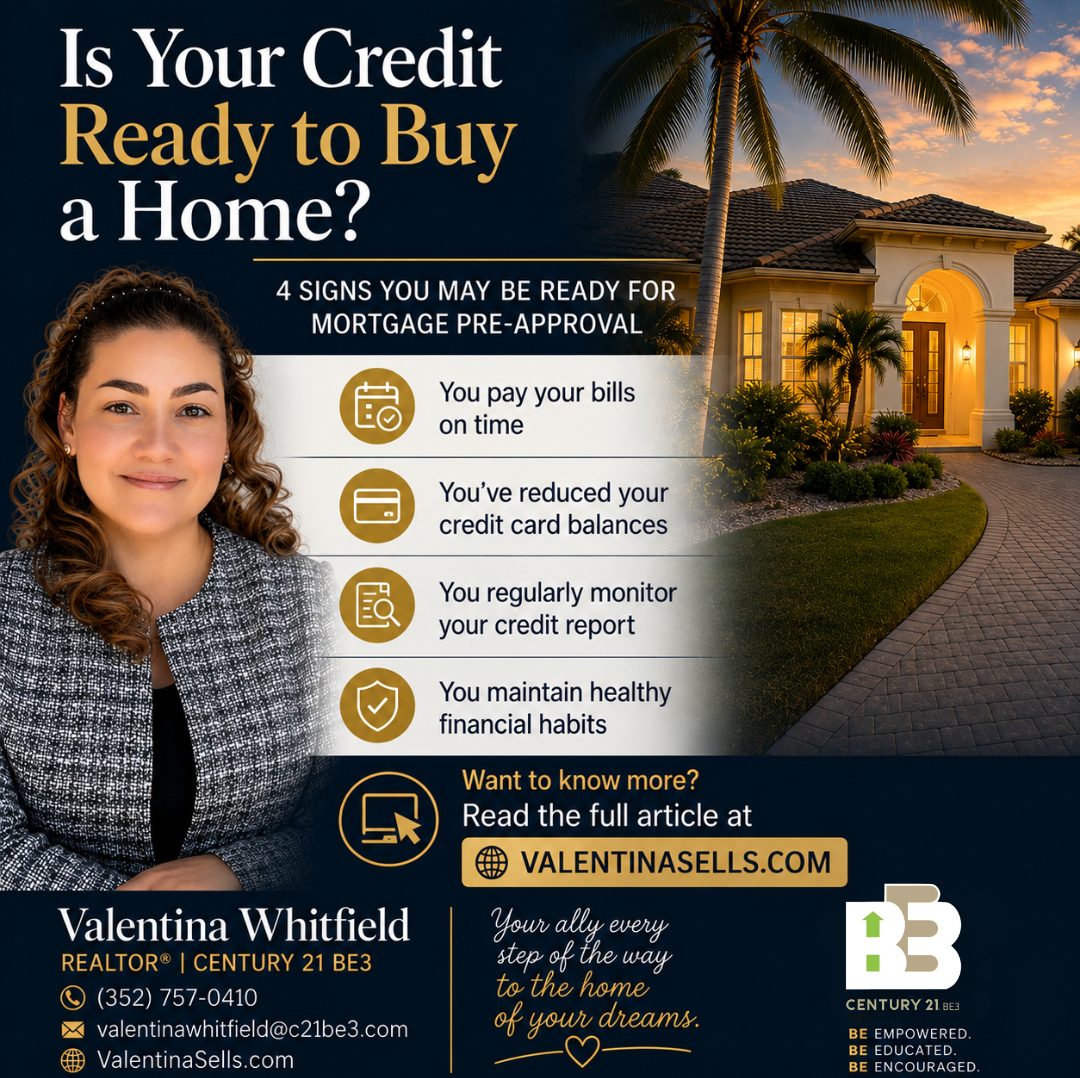
Is Your Credit Ready to Buy a Home? 4 Signs You May Be Ready

By Valentina Whitfield, REALTOR® | Century 21 BE3

Buying a home is one of the biggest financial decisions you’ll ever make. Many people believe they need perfect credit before they can start the homebuying process, but that’s not always the case. There are a variety of mortgage programs available, and every buyer’s financial situation is unique.

If you’re thinking about buying a home in Pensacola, Milton, Pace, or the surrounding areas, here are four signs that may indicate you’re ready to apply for a mortgage pre-approval.


1. You Pay Your Bills on Time

One of the most important factors lenders consider is your payment history.

Making your loan, credit card, and other payments on time demonstrates financial responsibility and can positively impact your credit profile.

While one late payment doesn’t necessarily prevent you from qualifying for a mortgage, consistently paying your bills on time is one of the best financial habits you can develop.


2. You’ve Reduced Your Credit Card Balances

Your credit score isn’t the only thing that matters.

Lenders also look at how much of your available credit you’re using.

This is known as your credit utilization ratio, which compares your credit card balances to your total credit limits.

In general, keeping your credit utilization low can strengthen your overall financial profile.


3. You Regularly Review Your Credit Report

Many people don’t discover errors on their credit report until they apply for a mortgage.

Checking your credit report regularly allows you to:

  • Identify reporting errors
  • Detect potential fraud
  • Correct inaccurate information
  • Track your financial progress over time

Staying informed helps you prepare before applying for a home loan.


4. You Maintain a Stable Financial History

Lenders look for signs of financial stability.

This may include:

  • No recent collections
  • Managing your debt responsibly
  • Avoiding multiple new credit accounts in a short period
  • Demonstrating consistent financial habits

Every mortgage application is unique, but these are generally positive indicators when seeking financing.


Remember: Mortgage Pre-Approval Is the Real First Step

While these four signs suggest you may be on the right track, the only way to truly understand your homebuying options is to get pre-approved by a lender.

During the pre-approval process, the lender will evaluate factors such as:

  • Credit history
  • Income
  • Employment
  • Existing debt
  • Assets
  • Overall ability to repay the loan

A mortgage pre-approval can help you understand:

✅ How much home you may qualify to purchase.

✅ A comfortable monthly payment based on your financial situation.

✅ Which mortgage programs may be available to you.


Why Work with a REALTOR® Early in the Process?

Many buyers wait until they find the perfect home before contacting a real estate agent.

However, working with a REALTOR® from the beginning can help you:

  • Understand the homebuying process
  • Prepare before making an offer
  • Learn about available mortgage assistance programs
  • Gain valuable insight into the local market
  • Avoid common mistakes that can delay your purchase

My goal is to help you make informed decisions and guide you through every step of your homebuying journey.


Ready to Take the Next Step?

If you’re considering buying a home in Pensacola, Milton, Pace, Gulf Breeze, Navarre, Cantonment, Beulah, or anywhere in Escambia, Santa Rosa, or Okaloosa Counties, I’d love to help.

Whether you’re just beginning to build your credit or you’re ready to get pre-approved, we can discuss your goals and create a plan to help you move closer to homeownership.

Contact Me

Valentina Whitfield, REALTOR® | Century 21 BE3

📞 (352) 757-0410

📧 Valentinawhitfield@c21be3.com

🌐 www.ValentinaSells.com

Uncategorized • August 12, 2026

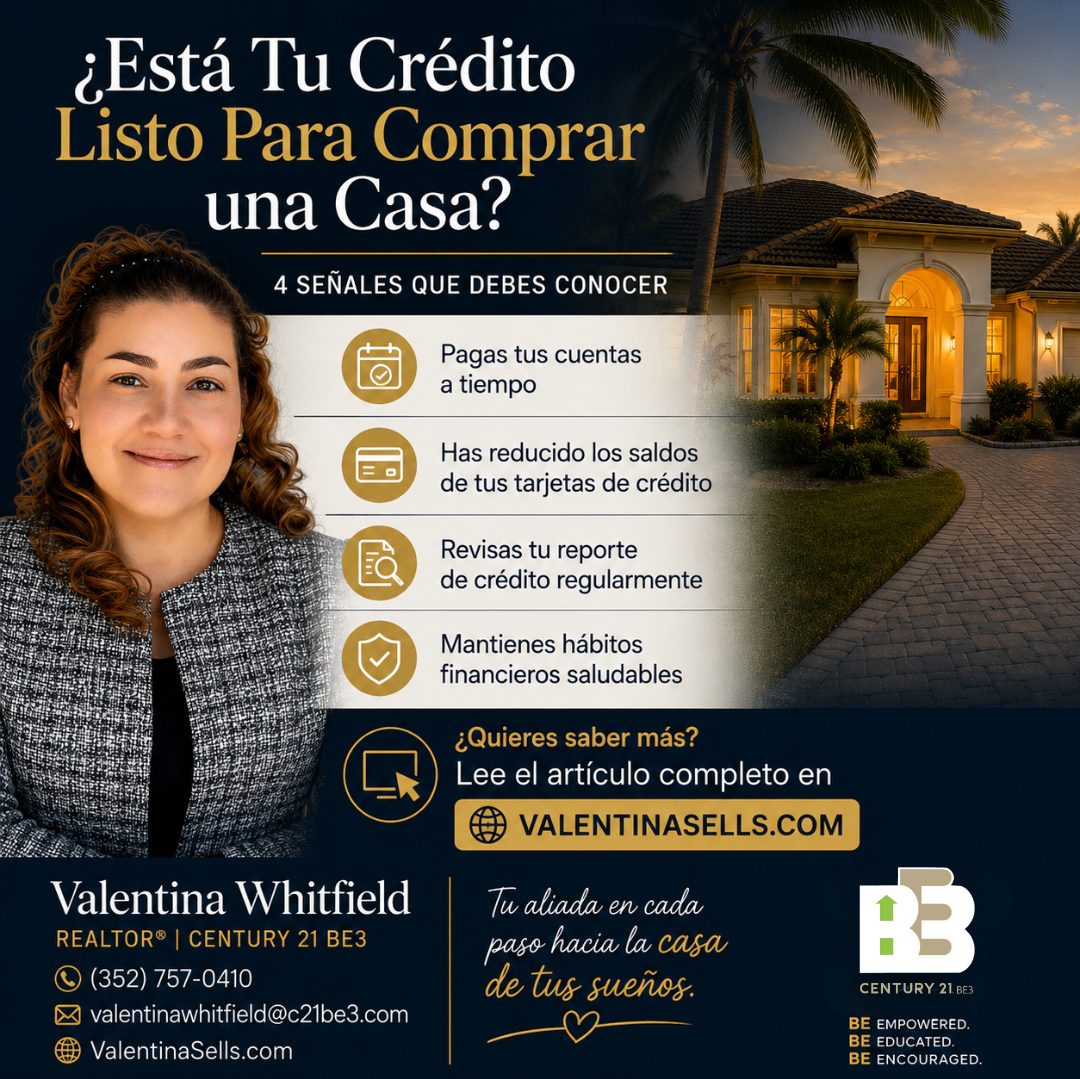
¿Está Tu Crédito Listo Para Comprar una Casa? 4 Señales que Indican que Podrías Estar Preparado

Por Valentina Whitfield, REALTOR® | Century 21 BE3

Comprar una casa es uno de los pasos financieros más importantes que tomarás en tu vida. Sin embargo, muchas personas creen que necesitan un crédito perfecto para comenzar el proceso. La realidad es que existen diferentes programas hipotecarios y cada situación es única.

Si estás pensando en comprar una casa en Pensacola, Milton, Pace o las comunidades cercanas, estas son cuatro señales que podrían indicar que estás listo(a) para solicitar una preaprobación hipotecaria.


1. Pagas tus cuentas a tiempo

Uno de los factores más importantes para los prestamistas es tu historial de pagos.

Pagar tus préstamos, tarjetas de crédito y otras obligaciones a tiempo demuestra responsabilidad financiera y puede contribuir positivamente a tu perfil crediticio.

Aunque un pago tardío ocasional no siempre impide obtener una hipoteca, mantener un historial constante de pagos puntuales es una excelente práctica.


2. Has reducido el saldo de tus tarjetas de crédito

No solo importa tu puntuación de crédito.

También importa cuánto crédito utilizas.

Los prestamistas suelen revisar tu índice de utilización del crédito, que compara el saldo de tus tarjetas con el límite disponible.

En términos generales, mantener una utilización baja puede fortalecer tu perfil financiero.


3. Revisas tu reporte de crédito regularmente

Muchas personas no descubren errores en su historial hasta que solicitan una hipoteca.

Revisar tu reporte de crédito con frecuencia te permite:

  • Detectar errores.
  • Identificar posibles fraudes.
  • Corregir información incorrecta.
  • Dar seguimiento a tu progreso financiero.

Estar informado te ayuda a prepararte mejor antes de solicitar un préstamo.


4. Mantienes un historial financiero estable

Los prestamistas buscan señales de estabilidad financiera.

Esto puede incluir:

  • No tener cuentas recientes en cobranza.
  • Mantener tus deudas bajo control.
  • Evitar abrir varias líneas de crédito en poco tiempo.
  • Demostrar un manejo responsable de tus obligaciones financieras.

Cada solicitud es diferente, pero estos hábitos suelen ser positivos al momento de buscar financiamiento.


Recuerda: La Preaprobación es el Verdadero Primer Paso

Aunque estas cuatro señales pueden indicar que vas por buen camino, la única manera de conocer realmente tus opciones es obtener una preaprobación con un prestamista.

Durante este proceso, el prestamista evaluará factores como:

  • Historial de crédito
  • Ingresos
  • Empleo
  • Deudas existentes
  • Activos
  • Capacidad de pago

Con esa información podrás saber:

✅ Cuánto podrías calificar para comprar.

✅ Un rango de pago mensual acorde a tu presupuesto.

✅ Qué programas hipotecarios podrían estar disponibles para ti.


¿Por Qué es Importante Trabajar con un REALTOR® Desde el Principio?

Muchas personas esperan hasta encontrar la casa perfecta para contactar a un agente inmobiliario.

Sin embargo, trabajar con un REALTOR® desde el inicio puede ayudarte a:

  • Comprender el proceso de compra.
  • Prepararte antes de hacer ofertas.
  • Encontrar programas que se adapten a tus necesidades.
  • Conocer el mercado local.
  • Evitar errores comunes que pueden retrasar la compra.

Mi objetivo es ayudarte a tomar decisiones informadas y acompañarte durante cada etapa del proceso.


¿Estás Listo(a) para Dar el Siguiente Paso?

Si estás pensando en comprar una casa en Pensacola, Milton, Pace, Gulf Breeze, Navarre, Cantonment, Beulah o cualquier parte de los condados de Escambia, Santa Rosa u Okaloosa, estaré encantada de ayudarte.

Ya sea que estés comenzando a construir tu crédito o que ya estés listo(a) para obtener una preaprobación, podemos conversar sobre tus objetivos y crear un plan para acercarte a la compra de tu hogar.

Contáctame

Valentina Whitfield, REALTOR® | Century 21 BE3

📞 (352) 757-0410

📧 Valentinawhitfield@c21be3.com

🌐 www.ValentinaSells.com